Domain amtlicher-makler.de kaufen?
Wir ziehen mit dem Projekt
amtlicher-makler.de um.
Sind Sie am Kauf der Domain
amtlicher-makler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain amtlicher-makler.de kaufen?
Wird Abgeltungssteuer automatisch abgezogen?
Wird Abgeltungssteuer automatisch abgezogen? Die Abgeltungssteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne abgeführt. Dies bedeutet, dass Anleger in der Regel nicht selbst die Steuer abführen müssen. Die Bank oder das Finanzinstitut zieht die Steuer direkt von den Erträgen ab und führt sie an das Finanzamt ab. Es ist jedoch wichtig zu beachten, dass Anleger ihre Kapitalerträge in ihrer Steuererklärung angeben müssen, auch wenn die Abgeltungssteuer bereits abgeführt wurde. Nur so kann das Finanzamt prüfen, ob die Steuer korrekt berechnet wurde. **
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **

Ähnliche Suchbegriffe für Abgeltungssteuer
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
Führerschein Fragebogen Klasse B - Auto Theorieprüfung original amtlicher Fragenkatalog auf 71 BögenFührerschein Fragebogen Klasse B - Auto Theorieprüfung original amtlicher Fragenkatalog auf 71 Bögen , Optimal vorbereitet in die theoretische Führerscheinprüfung gehen - mithilfe dieser Fragebögen ist das ganz leicht. Durch Beantwortung der Fahrschulfragen vertiefen Sie das bereits Gelernte und festigen Ihr Wissen. Die 71 Bögen im A4-Format basieren auf dem aktuellen amtlichen Fragenkatalog gültig ab 01.04.2025 und entsprechen den Vorgaben von TÜV und DEKRA. Sie enthalten die Grundfragen für alle Klassen sowie die Zusatzfragen für die Klasse B. Mit der Lösungsschablone können Sie die Richtigkeit Ihrer Antworten überprüfen. Die Videofragen befinden sich auf der beigelegten DVD. Inhalt: - Mit dem aktuellen amtlichen Fragenkatalog, gültig ab 01.04.2025. - 71 Bögen im A4-Format - Alle Videofragen auf DVD in bester Qualität, Download Link für Videos enthalten - Inklusive Lösungsschablone - Gültig für Deutschland - Dieser Artikel ist nur in deutscher Sprache erhältlich. Immer auf dem aktuellsten Stand: Wenn Sie diese Bögen jetzt kaufen, Ihre Fahrerlaubnisprüfung sich jedoch verschieben sollte und es bis dahin neue Fragen gibt, schicken wir Ihnen gerne die Bögen mit den aktualisierten Führerscheinfragen GRATIS zu. Senden Sie hierzu einfach eine E-Mail mit der Rechnung bzw. einem Kaufnachweis an info@mut.de , dann erhalten Sie die aktualisierten Bögen GRATIS per Post. Wir sind ein offizieller Fahrschulfachverlag und nach TÜV / DEKRA lizenziert. Als registrierter Fahrschulverlag werden uns alle Änderungen des Fragenkatalogs direkt von TÜV und DEKRA mitgeteilt. So können Sie sich darauf verlassen, dass Sie immer die aktuellsten Bögen und Videofragen bei uns kaufen und diese stets aktuell sind. , Transportsysteme > Autoteile & Zubehör , Erscheinungsjahr: 20221215, Produktform: Kartoniert, Edition: REV, Seitenzahl/Blattzahl: 272, Keyword: Amtlicher Fragenkatalog; App; Auto; B; Bögen; Führerschei PKW; Führerschein; Führerschein Fragebogen Klasse B; Führerschein LEHRBUCH KLASSE B; Führerschein Prüfungsbogen; Führerschein Prüfungsfragen; Führerschein Software; Führerschein Trainer; Klasse B; Lange-Lehrmittel Verlag; Markt und Technik; PKW; Programm; Prüfung; Prüfung; Theoretische Prüfung; Theorie; Theorieprüfung; Theorieprüfung Fahrschule; Theorieprüfung bögen; TÜV und Dekra; fragenkatalog führerschein; führerschein bögen klasse b; führerschein theorie 2017; führerschein theorie Bögen; führerschein theorie bögen; führerschein theorie test; führerscheinbögen; theorieprüfung fahrschule 2017, Fachschema: Führerschein~Fahrzeug - Fahrzeugbau - Fahrzeugtechnik, Fachkategorie: Fahrzeuge, Kraftfahrzeuge: Ratgeber, Sachbuch, Thema: Orientieren, Warengruppe: HC/Auto/Motorrad/Moped, Fachkategorie: Ratgeber: Fahrzeugführung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Markt+Technik Verlag, Verlag: Markt+Technik Verlag, Verlag: Markt + Technik Verlag, Produktverfügbarkeit: 02, Länge: 313, Breite: 226, Höhe: 17, Gewicht: 916, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A29158051, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0500, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 265156224,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
-
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
Wie funktioniert die Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Broker einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Freibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. **
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
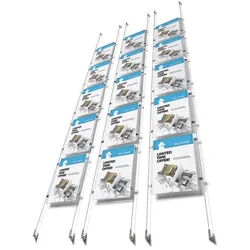
Rahmen 5 x A4 Acryl Spannsystem Postertasche Rahmen Schaufenster Makler ExposeBei APPENDO handelt es sich um ein komplettes Kabel-Infosystem zur Präsentation von bis zu fünf Acryl-Rahmen im Format DIN A4. Die Rahmen wirken bei Anbringung zwischen Fußboden und Decke leicht und frei schwebend. Ebenso ein Highlight ist das Produkt bei Wandmontage, hierbei stehen die Acryl-Rahmen einige Zentimeter von der Wand ab. Durch das leichte Design und die neutralen und edlen Materialien passt das Drahtseil-Spannsystem in fast jede Büro- oder Ladeneinrichtung. Lieferumfang: Set bestehend aus 5 Acryltaschen für DIN A4-Einleger, 20 patentierten E-Clips zur schnellen Befestigung der Taschen an den Drahtseilen, 2 x 4m Stahlkabel mit Halterungen für die Wand-, Decken- und Bodenmontage, 4 Schrauben/Dübel. Format: 210 x 297 mm (DIN A4) Sichtmaß: 210 x 297 mm111,54 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Marcks, Peter: Makler- und BauträgerverordnungMakler- und Bauträgerverordnung , mit § 34c GewO, sonstigen einschlägigen Vorschriften und MaBVwV , Rück- & Bremsleuchten > Beleuchtung , Auflage: 10. Auflage, Erscheinungsjahr: 20191006, Produktform: Leinen, Titel der Reihe: Gelbe Erläuterungsbücher##, Autoren: Marcks, Peter, Auflage: 19010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 389, Keyword: Bauträger; Weiterbildungsverpflichtung; Hausverwalter; Adressenvermittler; MaBV; Baubetreuer; Berufszulassungsregelung; Darlehensvermittler; Immobilienmakler; Wohnimmobilienverwalter, Fachschema: Makler, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XV, Seitenanzahl: 374, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 200, Breite: 142, Höhe: 37, Gewicht: 553, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406665615 9783406584046 9783406502156 9783406434310 9783406352645 9783406332753, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5433259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Führerschein Fragebogen Klasse B - Auto Theorieprüfung original amtlicher Fragenkatalog auf 71 BögenFührerschein Fragebogen Klasse B - Auto Theorieprüfung original amtlicher Fragenkatalog auf 71 Bögen , Optimal vorbereitet in die theoretische Führerscheinprüfung gehen - mithilfe dieser Fragebögen ist das ganz leicht. Durch Beantwortung der Fahrschulfragen vertiefen Sie das bereits Gelernte und festigen Ihr Wissen. Die 71 Bögen im A4-Format basieren auf dem aktuellen amtlichen Fragenkatalog gültig ab 01.04.2025 und entsprechen den Vorgaben von TÜV und DEKRA. Sie enthalten die Grundfragen für alle Klassen sowie die Zusatzfragen für die Klasse B. Mit der Lösungsschablone können Sie die Richtigkeit Ihrer Antworten überprüfen. Die Videofragen befinden sich auf der beigelegten DVD. Inhalt: - Mit dem aktuellen amtlichen Fragenkatalog, gültig ab 01.04.2025. - 71 Bögen im A4-Format - Alle Videofragen auf DVD in bester Qualität, Download Link für Videos enthalten - Inklusive Lösungsschablone - Gültig für Deutschland - Dieser Artikel ist nur in deutscher Sprache erhältlich. Immer auf dem aktuellsten Stand: Wenn Sie diese Bögen jetzt kaufen, Ihre Fahrerlaubnisprüfung sich jedoch verschieben sollte und es bis dahin neue Fragen gibt, schicken wir Ihnen gerne die Bögen mit den aktualisierten Führerscheinfragen GRATIS zu. Senden Sie hierzu einfach eine E-Mail mit der Rechnung bzw. einem Kaufnachweis an info@mut.de , dann erhalten Sie die aktualisierten Bögen GRATIS per Post. Wir sind ein offizieller Fahrschulfachverlag und nach TÜV / DEKRA lizenziert. Als registrierter Fahrschulverlag werden uns alle Änderungen des Fragenkatalogs direkt von TÜV und DEKRA mitgeteilt. So können Sie sich darauf verlassen, dass Sie immer die aktuellsten Bögen und Videofragen bei uns kaufen und diese stets aktuell sind. , Transportsysteme > Autoteile & Zubehör , Erscheinungsjahr: 20221215, Produktform: Kartoniert, Edition: REV, Seitenzahl/Blattzahl: 272, Keyword: Amtlicher Fragenkatalog; App; Auto; B; Bögen; Führerschei PKW; Führerschein; Führerschein Fragebogen Klasse B; Führerschein LEHRBUCH KLASSE B; Führerschein Prüfungsbogen; Führerschein Prüfungsfragen; Führerschein Software; Führerschein Trainer; Klasse B; Lange-Lehrmittel Verlag; Markt und Technik; PKW; Programm; Prüfung; Prüfung; Theoretische Prüfung; Theorie; Theorieprüfung; Theorieprüfung Fahrschule; Theorieprüfung bögen; TÜV und Dekra; fragenkatalog führerschein; führerschein bögen klasse b; führerschein theorie 2017; führerschein theorie Bögen; führerschein theorie bögen; führerschein theorie test; führerscheinbögen; theorieprüfung fahrschule 2017, Fachschema: Führerschein~Fahrzeug - Fahrzeugbau - Fahrzeugtechnik, Fachkategorie: Fahrzeuge, Kraftfahrzeuge: Ratgeber, Sachbuch, Thema: Orientieren, Warengruppe: HC/Auto/Motorrad/Moped, Fachkategorie: Ratgeber: Fahrzeugführung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Markt+Technik Verlag, Verlag: Markt+Technik Verlag, Verlag: Markt + Technik Verlag, Produktverfügbarkeit: 02, Länge: 313, Breite: 226, Höhe: 17, Gewicht: 916, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A29158051, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0500, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 265156224,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Abgeltungssteuer automatisch abgezogen?
Wird Abgeltungssteuer automatisch abgezogen? Die Abgeltungssteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne abgeführt. Dies bedeutet, dass Anleger in der Regel nicht selbst die Steuer abführen müssen. Die Bank oder das Finanzinstitut zieht die Steuer direkt von den Erträgen ab und führt sie an das Finanzamt ab. Es ist jedoch wichtig zu beachten, dass Anleger ihre Kapitalerträge in ihrer Steuererklärung angeben müssen, auch wenn die Abgeltungssteuer bereits abgeführt wurde. Nur so kann das Finanzamt prüfen, ob die Steuer korrekt berechnet wurde. **
-
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
Ähnliche Suchbegriffe für Abgeltungssteuer
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
-
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
-
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
-
Wie funktioniert die Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Broker einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Freibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.